Offcanvas
Offcanvas

Η παγκόσμια οικονομία βρίσκεται ήδη σε έναν κύκλο ανάπτυξης, με την BNP Paribas να εκτιμά ότι η ανθεκτικότητα της δραστηριότητας είναι μεγαλύτερη από ό,τι είχε αρχικά προβλεφθεί
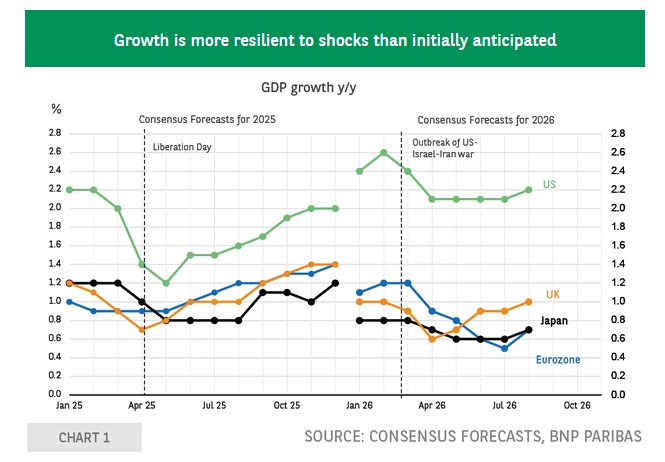
Ανθεκτικότητα απέναντι στα διαδοχικά οικονομικά και γεωπολιτικά σοκ εξακολουθούν να επιδεικνύουν οι ανεπτυγμένες οικονομίες, με την παγκόσμια ανάπτυξη να αποδεικνύεται ισχυρότερη από ό,τι αρχικά αναμενόταν, παρά τις επιπτώσεις των δασμών και της σύγκρουσης στο Ιράν.
Ωστόσο, σύμφωνα με την BNP Paribas, η ανθεκτικότητα αυτή συνοδεύεται από αυξημένους κινδύνους για τον πληθωρισμό και τα επιτόκια, ενώ οι σημερινές οικονομικές συνθήκες εμφανίζουν αξιοσημείωτες ομοιότητες με την περίοδο που προηγήθηκε της χρηματοπιστωτικής κρίσης του 2008.
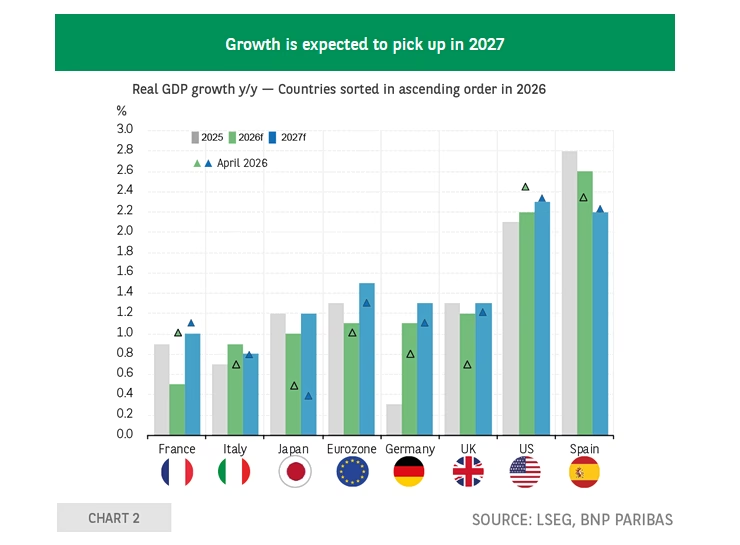
Όπως επισημαίνει η γαλλική τράπεζα, η ανάπτυξη στις μεγάλες ανεπτυγμένες οικονομίες κατά το πρώτο εξάμηνο του 2026 υπολήφθηκε οριακά των προσδοκιών, παρά τη σύγκρουση στο Ιράν, όπως ακριβώς και το 2025 οι επιπτώσεις από την επιβολή δασμών αποδείχθηκαν ηπιότερες από ό,τι φοβούνταν αρχικά οι αγορές. Η εξέλιξη αυτή υποδηλώνει ότι διαρθρωτικοί παράγοντες, όπως η τεχνητή νοημοσύνη, οι αμυντικές δαπάνες και ο εξηλεκτρισμός, λειτουργούν ως βασικά στηρίγματα της οικονομικής δραστηριότητας και αναμένεται να συνεχίσουν να ενισχύουν την ανάπτυξη και το 2027.
Η BNP Paribas εντοπίζει, ωστόσο, τρεις βασικές ομοιότητες με την περίοδο 2006-2007: την ανθεκτικότητα της ανάπτυξης παρά τους εξωτερικούς κραδασμούς, τον πληθωρισμό που παραμένει πάνω από τους στόχους των κεντρικών τραπεζών και την επιστροφή των μακροπρόθεσμων επιτοκίων σε επίπεδα αντίστοιχα με εκείνα της συγκεκριμένης περιόδου στην Ευρώπη και τις ΗΠΑ, αλλά και του 1996 στην Ιαπωνία.
Η διαφορά είναι ότι σήμερα τα δημόσια χρέη βρίσκονται σε σημαντικά υψηλότερα επίπεδα, γεγονός που καθιστά την άνοδο του κόστους δανεισμού ιδιαίτερα απαιτητική για τα δημόσια οικονομικά.
Η τεχνητή νοημοσύνη ως κινητήριος δύναμη της ανάπτυξης
Η παγκόσμια οικονομία βρίσκεται ήδη σε έναν κύκλο ανάπτυξης, με την BNP Paribas να εκτιμά ότι η ανθεκτικότητα της δραστηριότητας είναι μεγαλύτερη από ό,τι είχε αρχικά προβλεφθεί. Παρά το ενεργειακό σοκ από τη σύγκρουση στο Ιράν και την προηγούμενη αναταραχή από τους αμερικανικούς δασμούς, οι οικονομίες των ΗΠΑ, της Ευρωζώνης, της Ιαπωνίας και του Ηνωμένου Βασιλείου αναμένεται να καταγράψουν για δεύτερη διαδοχική χρονιά ανάπτυξη τουλάχιστον 1% το 2026. Εξαίρεση ως προς το μέγεθος της ανάπτυξης αποτελεί η αμερικανική οικονομία, για την οποία η πρόβλεψη υπερβαίνει το 2%.
Η τράπεζα επισημαίνει ότι, σε αντίθεση με την περίοδο πριν από τη χρηματοπιστωτική κρίση, όταν η ανάπτυξη στηριζόταν σε μεγάλο βαθμό στην πιστωτική επέκταση, ο σημερινός κύκλος έχει ως βασικό μοχλό την τεχνητή νοημοσύνη. Η αυξημένη ζήτηση για τεχνολογικό εξοπλισμό και υπολογιστική ισχύ τροφοδοτεί το διεθνές εμπόριο και τις επιχειρηματικές επενδύσεις, με ιδιαίτερα έντονη δυναμική στις ΗΠΑ, όπου υλοποιούνται μεγάλα επενδυτικά σχέδια στον τεχνολογικό κλάδο.
Παράλληλα, οι μεγάλες οικονομίες ενισχύουν ευρύτερα τις επενδύσεις σε κεφαλαιουχικό εξοπλισμό. Από τις αρχές του 2025 καταγράφεται ανάκαμψη της βιομηχανικής παραγωγής στις περισσότερες χώρες, με πρωταγωνιστές τον τεχνολογικό εξοπλισμό, τα μηχανήματα, την αεροναυπηγική και την άμυνα, καθώς και τους κρίσιμους κλάδους που τις υποστηρίζουν, όπως η ενέργεια και τα μέταλλα. Η τάση αυτή είναι εμφανής και στην Ευρώπη, όπου οι δείκτες επιχειρηματικού κλίματος βελτιώνονται, ενώ ενισχύονται και οι νέες παραγγελίες εξαγωγών.
Σε αυτό το περιβάλλον, η BNP Paribas αναμένει περαιτέρω ενίσχυση της ανάπτυξης το 2027, κυρίως στην Ευρωζώνη, καθώς εκτιμά ότι τα επενδυτικά σχέδια της Γερμανίας θα αποκτήσουν μεγαλύτερη δυναμική και θα έχουν θετικό αντίκτυπο στην ευρύτερη οικονομία. Η ανάπτυξη, ωστόσο, δεν κατανέμεται ομοιόμορφα σε όλους τους κλάδους, καθώς οι επιχειρήσεις που εξαρτώνται από την καταναλωτική ζήτηση εξακολουθούν να αντιμετωπίζουν πιο συγκρατημένες προοπτικές.
Οι καταναλωτές και τα όρια της ανθεκτικότητας
Η καταναλωτική δαπάνη εξακολουθεί να εμφανίζει διαφορετική δυναμική στις δύο πλευρές του Ατλαντικού, με τις ΗΠΑ να διατηρούν το προβάδισμα έναντι της Ευρώπης. Παρά το γεγονός ότι τα νοικοκυριά στις δύο περιοχές αντιμετωπίζουν σε γενικές γραμμές αντίστοιχο ενεργειακό σοκ, η κατανάλωση στις ΗΠΑ παραμένει ισχυρότερη, ακόμη και σε συνθήκες υψηλότερου πληθωρισμού.
Σύμφωνα με την BNP Paribas, αυτό οφείλεται κυρίως στο γεγονός ότι η αμερικανική κατανάλωση στηρίζεται σε μεγάλο βαθμό στα υψηλότερα εισοδηματικά στρώματα, τα οποία επηρεάζονται λιγότερο από τις αυξήσεις των τιμών και περισσότερο από την επίδραση του πλούτου. Επιπλέον, τα αμερικανικά νοικοκυριά εξακολουθούν να χρησιμοποιούν τις αποταμιεύσεις τους για να διατηρούν τις δαπάνες τους, σε αντίθεση με τα νοικοκυριά της Ευρωζώνης, όπου το ποσοστό αποταμίευσης παραμένει υψηλό.
Ανάλογη τάση με τις ΗΠΑ καταγράφεται και στο Ηνωμένο Βασίλειο, όπου η αξιοποίηση των αποταμιεύσεων έχει συμβάλει στη συγκριτικά ισχυρότερη ανάπτυξη από τις αρχές του έτους. Στην Ιαπωνία, αντίθετα, η κατανάλωση υποστηρίζεται εν μέρει από τις κρατικές παρεμβάσεις για την αντιστάθμιση του ενεργειακού πληθωρισμού.
Η BNP Paribas προειδοποιεί, ωστόσο, ότι τα συγκεκριμένα στηρίγματα, είτε πρόκειται για τη μείωση των αποταμιεύσεων είτε για τη δημοσιονομική στήριξη, έχουν όρια, ιδίως όταν τα εξωτερικά σοκ παρατείνονται. Οι συγκρούσεις στο Ιράν και την Ουκρανία παραμένουν άλυτες, διατηρώντας υψηλό το γεωπολιτικό ρίσκο και δημιουργώντας σημαντικά εμπόδια στις αναπτυξιακές προοπτικές του 2027.
Ο πληθωρισμός επαναφέρει στο προσκήνιο τις αυξήσεις επιτοκίων
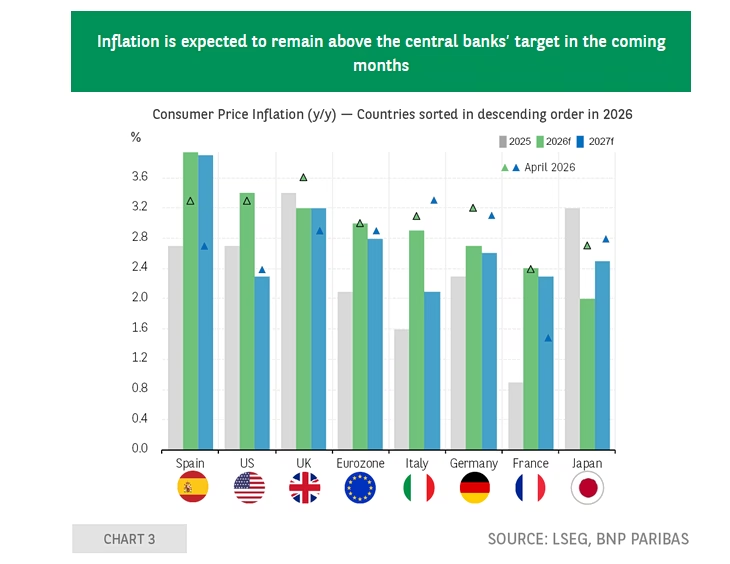
Ένας από τους σημαντικότερους κινδύνους για τις ανεπτυγμένες οικονομίες είναι η επιμονή του πληθωρισμού πάνω από τους στόχους των κεντρικών τραπεζών, εξέλιξη που, σύμφωνα με την BNP Paribas, δημιουργεί συνθήκες για περαιτέρω νομισματική σύσφιγξη. Από τις τέσσερις μεγάλες κεντρικές τράπεζες που εξετάζει η ανάλυση, μόνο η Τράπεζα της Ιαπωνίας αποτελεί εξαίρεση ως προς τον γενικό πληθωρισμό, καθώς τα κρατικά μέτρα στήριξης των νοικοκυριών συγκρατούν προσωρινά τις τιμές.
Η σύγκρουση στο Ιράν και η άνοδος των τιμών της ενέργειας έχουν ανατρέψει τις αρχικές εκτιμήσεις για τη νομισματική πολιτική του 2026. Η αναζωπύρωση του ενεργειακού πληθωρισμού από το δεύτερο τρίμηνο, σε συνδυασμό με τη βραχύβια αποκλιμάκωση των τιμών του πετρελαίου μετά το μνημόνιο συμφωνίας του Ιουνίου, ενισχύουν τις προσδοκίες για νέες πληθωριστικές πιέσεις.
Η άνοδος των τιμών του φυσικού αερίου αναμένεται να επιβαρύνει ιδιαίτερα την Ευρώπη, καθώς οι χώρες αναπληρώνουν τα αποθέματά τους ενόψει του χειμώνα. Οι τιμές ηλεκτρικής ενέργειας αναμένεται επίσης να αυξηθούν, αν και με ηπιότερο ρυθμό σε σχέση με το 2022, καθώς η μεγαλύτερη συμμετοχή των ανανεώσιμων πηγών ενέργειας έχει περιορίσει τη χρήση φυσικού αερίου στην ηλεκτροπαραγωγή.
Η BNP Paribas εκτιμά ότι υπάρχει σημαντικός κίνδυνος οι ενεργειακές ανατιμήσεις να μεταφερθούν και σε άλλες συνιστώσες του πληθωρισμού, επηρεάζοντας τελικά και τις πληθωριστικές προσδοκίες. Σε αυτό το πλαίσιο, προβλέπει ότι η Ευρωπαϊκή Κεντρική Τράπεζα, η οποία έχει ήδη αυξήσει τα επιτόκια τον Ιούνιο και τον Σεπτέμβριο, θα προχωρήσει σε μία ακόμη αύξηση τον Δεκέμβριο.
Αντίστοιχα, η Τράπεζα της Αγγλίας αναμένεται, σύμφωνα με το βασικό σενάριο της τράπεζας, να αυξήσει το βασικό της επιτόκιο τον Νοέμβριο, καθώς η αναπροσαρμογή του ανώτατου ορίου στις τιμές ενέργειας στο Ηνωμένο Βασίλειο εκτιμάται ότι θα ενισχύσει τον πληθωρισμό έως το τέλος του έτους. Στόχος των κεντρικών τραπεζών θα είναι να αποτρέψουν τη μετακύλιση των αυξήσεων σε μισθούς και άλλες τιμές.
Στις ΗΠΑ, ο πληθωρισμός βρίσκεται πάνω από τον στόχο του 2% από το 2021, ενώ η ανθεκτικότητα της ανάπτυξης και η βελτίωση της αγοράς εργασίας ενισχύουν τις πιθανότητες ενός νέου κύκλου αυξήσεων επιτοκίων.
Η BNP Paribas σημειώνει ότι η ανάκαμψη της απασχόλησης αντιστρέφει την εικόνα του τελευταίου τριμήνου του 2025, όταν η επιβράδυνση της δημιουργίας θέσεων εργασίας είχε δικαιολογήσει τη μείωση των επιτοκίων κατά συνολικά 75 μονάδες βάσης. Με την ανεργία να αναμένεται να υποχωρήσει τους επόμενους μήνες, οι προοπτικές αποκλιμάκωσης του δομικού πληθωρισμού απομακρύνονται. Ως αποτέλεσμα, η τράπεζα εκτιμά ότι η Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed), μετά την αύξηση του επιτοκίου της τον Σεπτέμβριο, θα προχωρήσει σε δύο ακόμη αυξήσεις έως τον Ιανουάριο του 2027.
Στην Ιαπωνία, παρά τη συγκράτηση του γενικού πληθωρισμού μέσω των κρατικών μέτρων στήριξης, οι υποκείμενες πληθωριστικές πιέσεις παραμένουν ισχυρές. Οι μισθολογικές πιέσεις εντείνονται εξαιτίας των ελλείψεων εργατικού δυναμικού, οδηγώντας την Τράπεζα της Ιαπωνίας σε επιτάχυνση της σταδιακής ομαλοποίησης της νομισματικής πολιτικής της.
Η BNP Paribas εκτιμά ότι ο πληθωρισμός στις υπό εξέταση οικονομίες θα κορυφωθεί κατά το τέταρτο τρίμηνο του 2026 ή το πρώτο τρίμηνο του 2027. Εφόσον οι ενεργειακές πιέσεις αποκλιμακωθούν, οι αυξήσεις επιτοκίων θα μπορούσαν να ολοκληρωθούν περίπου την ίδια περίοδο, με εξαίρεση την Ιαπωνία.
Ωστόσο, η τράπεζα επισημαίνει ότι η εξέλιξη αυτή δεν είναι δεδομένη, καθώς το φαινόμενο El Niño ενδέχεται να προκαλέσει νέες πληθωριστικές πιέσεις και να διατηρήσει τον πληθωρισμό πάνω από τους στόχους των κεντρικών τραπεζών για μεγαλύτερο χρονικό διάστημα, καθιστώντας αναγκαίες περισσότερες αυξήσεις επιτοκίων από όσες προβλέπονται σήμερα.
Η επιστροφή των υψηλών επιτοκίων και η δοκιμασία των δημόσιων οικονομικών
Η άνοδος των μακροπρόθεσμων επιτοκίων αποτελεί έναν ακόμη σημαντικό παράγοντα κινδύνου, καθώς επιβαρύνει τη βιωσιμότητα των δημόσιων οικονομικών σε μια περίοδο κατά την οποία τα επίπεδα του δημόσιου χρέους είναι αισθητά υψηλότερα σε σχέση με πριν από περίπου 20 χρόνια.
Σύμφωνα με την BNP Paribas, η έναρξη της σύγκρουσης στο Ιράν λειτούργησε ως καταλύτης για την άνοδο των μακροπρόθεσμων αποδόσεων, οι οποίες είχαν κινηθεί πτωτικά στις αρχές του 2026, αλλά στη συνέχεια επέστρεψαν σε επίπεδα αντίστοιχα με εκείνα της περιόδου 2006-2007 στην Ευρώπη και τις ΗΠΑ.
Οι αιτίες της ανόδου διαφέρουν ανά περιοχή. Στην Ευρωζώνη, σημαντικό ρόλο διαδραματίζουν οι αυξημένες πληθωριστικές προσδοκίες, ενώ στις ΗΠΑ και την Ιαπωνία η άνοδος των πραγματικών επιτοκίων αποτελεί τον κυριότερο παράγοντα. Η BNP Paribas επισημαίνει ότι ο συνδυασμός υψηλότερου πληθωρισμού και μεγαλύτερης ανθεκτικότητας της πραγματικής ανάπτυξης οδηγεί σε ισχυρότερη ονομαστική ανάπτυξη, η οποία με τη σειρά της τείνει να ενισχύει τα ονομαστικά επιτόκια μακροπρόθεσμα, καθώς δημιουργεί προοπτικές για υψηλότερες αποδόσεις των επενδύσεων. Η εικόνα αυτή διαφοροποιείται από τη δεκαετία του 2010, όταν η χαμηλή ονομαστική ανάπτυξη συνδυαζόταν με χαμηλά επιτόκια, στο πλαίσιο της λεγόμενης κοσμικής στασιμότητας.
Την ίδια στιγμή, τα υψηλά δημοσιονομικά ελλείμματα εξακολουθούν να αποτελούν πρόκληση, παρά το γεγονός ότι οι οικονομίες βρίσκονται σε αναπτυξιακή τροχιά. Στις ΗΠΑ, το δημοσιονομικό έλλειμμα εκτιμάται ότι θα παραμείνει τουλάχιστον πάνω από το 6% του ΑΕΠ έως το τέλος της θητείας του Ντόναλντ Τραμπ, χωρίς να διαφαίνεται ουσιαστική προτεραιότητα στη δημοσιονομική του περιστολή. Στο Ηνωμένο Βασίλειο και τη Γαλλία έχει ξεκινήσει προσπάθεια δημοσιονομικής εξυγίανσης, η οποία, ωστόσο, περιορίζεται από την ταυτόχρονη αύξηση δαπανών για την εξυπηρέτηση του χρέους, την άμυνα και την υγεία, μεταξύ άλλων λόγω της γήρανσης του πληθυσμού.
Στη Γερμανία, η υλοποίηση των επενδυτικών σχεδίων αναμένεται να διευρύνει το δημοσιονομικό έλλειμμα και να αυξήσει τις ετήσιες εκδόσεις χρέους, χωρίς, σύμφωνα με την BNP Paribas, να δημιουργεί ζήτημα βιωσιμότητας. Στην Ιαπωνία, το δημοσιονομικό έλλειμμα παραμένει υπό έλεγχο, καθώς το κόστος εξυπηρέτησης του χρέους εξακολουθεί να είναι σχετικά χαμηλό, λόγω της πρόσφατης ανόδου των επιτοκίων και της μεγάλης μέσης διάρκειας του δημόσιου χρέους, η οποία ανέρχεται περίπου στα 10 χρόνια. Ωστόσο, η συνέχιση της επεκτατικής δημοσιονομικής πολιτικής έως το τέλος της δεκαετίας θα μπορούσε να δημιουργήσει πρόσθετες πιέσεις στη δυναμική του χρέους.
Αντίθετα, στην Ιταλία και την Ισπανία η δημοσιονομική εξυγίανση έχει συμβάλει στη σταθεροποίηση του λόγου χρέους προς ΑΕΠ, με την Ισπανία να καταγράφει μάλιστα μείωση, αν και η Ιταλία παραμένει ιδιαίτερα ευάλωτη στην άνοδο των επιτοκίων λόγω του υψηλού κόστους εξυπηρέτησης του χρέους της.
Το 2030 το κρίσιμο ορόσημο για το δημόσιο χρέος
Παρά τις πιέσεις, η BNP Paribas εκτιμά ότι η δημοσιονομική αριθμητική παραμένει προς το παρόν ευνοϊκότερη από ό,τι αναμένεται να είναι το 2030. Στις περισσότερες χώρες, μόνο περίπου το ήμισυ του δημόσιου χρέους έχει εκδοθεί μετά το 2022, δηλαδή μετά το τέλος της περιόδου των μηδενικών επιτοκίων.
Ως εκ τούτου, η αύξηση του κόστους εξυπηρέτησης του χρέους δεν έχει ακόμη αποτυπωθεί πλήρως, με εξαίρεση τις ΗΠΑ, όπου η μέση διάρκεια του δημόσιου χρέους είναι μικρότερη, περίπου έξι χρόνια, και το μεγαλύτερο μέρος της αύξησης του κόστους έχει ήδη περάσει στα δημόσια οικονομικά.
Σήμερα, για το σύνολο των χωρών που εξετάζονται, ο ρυθμός ανάπτυξης του ΑΕΠ εξακολουθεί να είναι υψηλότερος από το μέσο πραγματικό κόστος εξυπηρέτησης του δημόσιου χρέους.
Ωστόσο, έως το 2030, το πραγματικό επιτόκιο δανεισμού των κρατών αναμένεται να έχει αυξηθεί και να έχει συγκλίνει με τον ρυθμό ανάπτυξης, με αποτέλεσμα το κόστος εξυπηρέτησης του χρέους ως ποσοστό του ΑΕΠ να επιστρέψει, στις περισσότερες περιπτώσεις, στα επίπεδα των αρχών της δεκαετίας του 2000.
Η εξέλιξη αυτή θα απαιτήσει βελτίωση των πρωτογενών δημοσιονομικών ισοζυγίων, ενώ σε ορισμένες χώρες θα καταστεί αναγκαία η επίτευξη πρωτογενών πλεονασμάτων, ιδίως στην Ιταλία, τη Γαλλία και το Ηνωμένο Βασίλειο. Η BNP Paribas θεωρεί ότι οι κυβερνήσεις θα πρέπει να ενσωματώσουν αυτή την ανάγκη ήδη από τους προϋπολογισμούς του 2027, προκειμένου να αποφύγουν μια ακόμη αναβολή της σταθεροποίησης του δημόσιου χρέους.
Έτσι, σύμφωνα με την BNP Paribas, παρά την ανθεκτικότητα που επιδεικνύουν οι ανεπτυγμένες οικονομίες απέναντι στα διαδοχικά σοκ, η επόμενη περίοδος θα δοκιμάσει τις αντοχές τόσο της νομισματικής όσο και της δημοσιονομικής πολιτικής. Η γεωπολιτική αβεβαιότητα, οι επίμονες πληθωριστικές πιέσεις και η σταδιακή μετακύλιση των υψηλότερων επιτοκίων στο δημόσιο χρέος δημιουργούν ένα περιβάλλον στο οποίο η διατήρηση της ανάπτυξης θα συνυπάρχει με αυξημένες απαιτήσεις για τη δημοσιονομική διαχείριση.
Πηγή: ot.gr
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ