Offcanvas
Offcanvas

Κύπρος
Με μη ψήφιση του φόρου 15% για πολυεθνικές ο κίνδυνος φυγής εταιρειών – Καμπανάκι από ΥΠΟΙΚ
11-10-2026
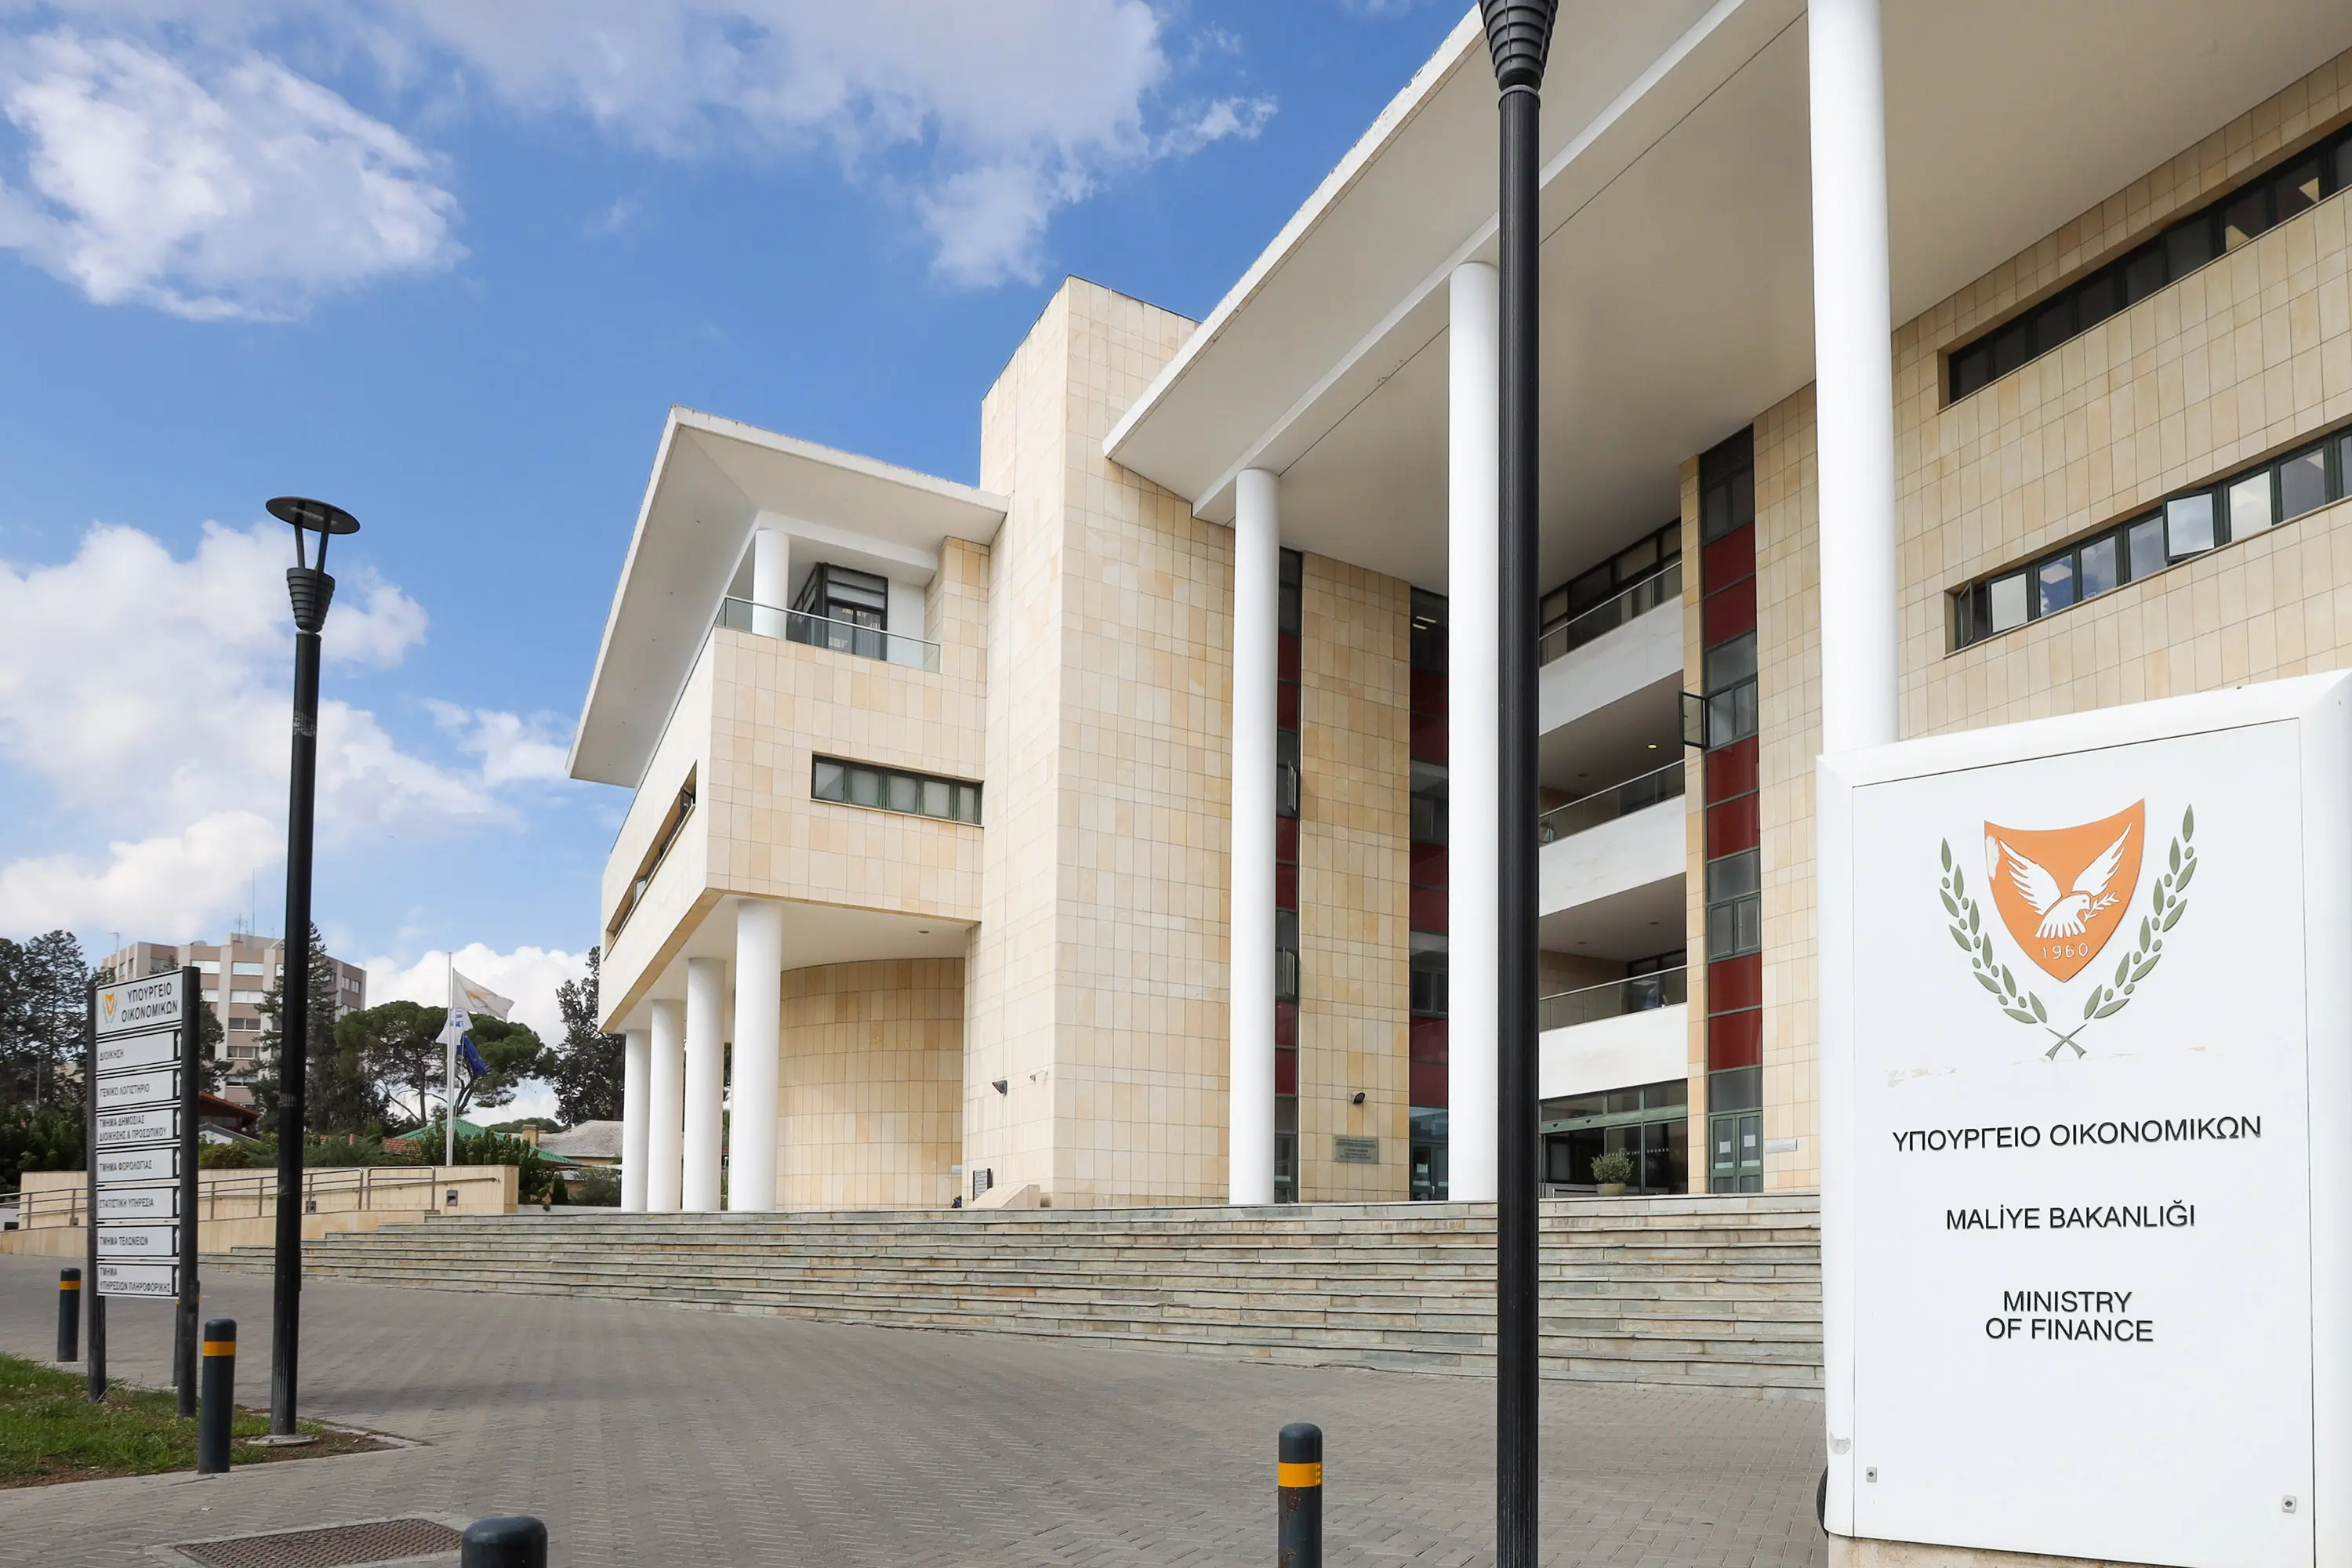
Το Υπουργείο Οικονομικών κατέθεσε στη Βουλή το τροποποιητικό νομοσχέδιο για ορθότερη εναρμόνιση με τη σχετική ευρωπαϊκή Οδηγία για τον Πυλώνα 2 – Ποιους κινδύνους καταγράφει εάν δεν υπάρξει «διόρθωση»
Ανησυχίες για ενδεχόμενη φυγή εταιρειών λόγω του ελάχιστου φορολογικού συντελεστή 15% σε πολυεθνικές δεν διατηρεί μόνο μερίδα παρόχων υπηρεσιών για αμερικανικές επιχειρήσεις, αλλά και το ίδιο το Υπουργείο Οικονομικών.
Εντούτοις, το Υπουργείο Οικονομικών καταγράφει ένα τέτοιο κίνδυνο σε περίπτωση που η Κύπρος δεν προχωρήσει στις αναγκαίες τροποποίησης για ορθότερη εναρμόνιση με τη σχετική οδηγία της ΕΕ κατόπιν συστάσεων και της Κομισιόν και αφήσει την κατάσταση ως έχει.
Αυτό προκύπτει από το τροποποιητικό νομοσχέδιο που κατέθεσε την περασμένη Πέμπτη στη Βουλή και αναμένεται το προσεχές διάστημα να συζητηθεί στην κοινοβουλευτική Επιτροπή Οικονομικών.
Το νομοσχέδιο τιτλοφορείται «Ο περί Εξασφάλισης Παγκόσμιου Ελάχιστου Επιπέδου Φορολογίας των Ομίλων Πολυεθνικών Επιχειρήσεων και των Εγχώριων Ομίλων Μεγάλης Κλίμακας στην Ένωση (Τροποποιητικός) Νόμος του 2026» και πριν την κατάθεσή του στη Βουλή προηγήθηκε δημόσια διαβούλευση.
Όπως αναφέρεται στην αιτιολογική έκθεση που συνοδεύει το νομοσχέδιο, σκοπός του νομοσχεδίου είναι η ορθότερη εναρμόνιση με την Οδηγία της ΕΕ σχετικά με την εξασφάλιση παγκόσμιου ελάχιστου επιπέδου φορολογίας των ομίλων πολυεθνικών επιχειρήσεων και των εγχώριων ομίλων μεγάλης κλίμακας στην Ένωση, γνωστός και ως Πυλώνας 2 (Pillar 2).
Σύμφωνα με την ίδια έκθεση το νομοσχέδιο ρυθμίζει μέσω της εφαρμογής σειράς κανόνων, την επιβολή ενός ελάχιστου πραγματικού φορολογικού συντελεστή ύψους 15% σε οντότητες που ανήκουν σε Ομίλους Πολυεθνικών Επιχειρήσεων ή εγχώριου ομίλου μεγάλης κλίμακας με ετήσια έσοδα που υπερβαίνουν τα 750 εκατ. ευρώ.
Αναφέρεται επίσης πως το σχετικό νομοσχέδιο επιφέρει αλλαγές οι οποίες ευθυγραμμίζονται με τις συστάσεις και παρατηρήσεις της Ευρωπαϊκής Επιτροπής καθώς και του ΟΟΣΑ που προέκυψαν κατά την εξέταση του βασικού νόμου που θεσπίστηκε για ενσωμάτωση της Οδηγίας (ΕΕ) 2022/2523, στο εθνικό δίκαιο.
«Οι βασικές τροποποιήσεις αφορούν την ενσωμάτωση προνοιών για την εφαρμογή ενδεδειγμένου εγχώριου κυπριακου συμπληρωματικού φόρου με ισχύ από το οικονομικό έτος που αρχίζει από 31/12/2025, καθώς και την κατάργηση του μη ενδεδειγμένου εγχώριου Κυπριακού συμπληρωματικού φόρου από το οικονομικό έτος 31/12/2025 και εντεύθεν, ως οι σχετικές υποδείξεις της Ευρωπαϊκής Επιτροπής και του ΟΟΣΑ», καταλήγει η έκθεση.
Οι κίνδυνοι μη αλλαγών
Για το θέμα η ΚΔ είχε λάβει αιτιολογημένη γνώμη από την ΕΕ στις 23/5/2024 και είχε ενταχθεί σε διαδικασία παράβασης λίγο πριν τη ψήφιση του νόμου που τελικά θα πρέπει να τροποποιηθεί.
Σε περίπτωση που δεν υπάρξουν διορθώσεις δεν θα πρέπει να αποκλείονται κυρώσεις από την ΕΕ.
Συγκεκριμένα στην ανάλυση αντικτύπου που συνοδεύει το νομοσχέδιο επισημαίνονται οι ακόλουθοι κίνδυνοι σε περίπτωση μη συμμόρφωσης οι οποίοι δεν μπορούν να ποσοτικοποιηθούν:
- Η επιβολή χρηματικών κυρώσεων λόγω εκκίνησης νομικών μέτρων από την Ευρωπαϊκή Επιτροπή
- Η μη αναγνώριση του κυπριακού καθεστώτος από τον ΟΟΣΑ και τρίτες δικαιοδοσίες με κίνδυνο τη διπλή φορολογία επηρεαζόμενων ομίλων
- Πιθανή μετεγκατάσταση επιχειρήσεων
Το ΥΠΟIΚ σημειώνει, πάντως, ότι δεν υπάρχει ακόμη ακριβής εικόνα για τον αριθμό των επηρεαζόμενων οντοτήτων και τα αναμενόμενα έσοδα καθώς δεν έχει ολοκληρωθεί η υποβολή των δηλώσεων Πυλώνα 2 από όλες τις επηρεαζόμενες οντότητες, κάτι που αναμενόταν να ολοκληρωθεί στα τέλη Σεπτεμβρίου.
Στην ανάλυση αντικτύπου διευκρινίζεται στο μεταξύ πως με το νομοσχέδιο δεν εκτιμάται κάποια αλλαγή στις φορολογικές υποχρεώσεις των επηρεαζόμενων εταιρειών για το οικονομικό έτος 2024 και 2025, σε σχέση με αυτές που προνοούνταν στο βασικό Νόμο για τον Πυλώνα 2 και πως η Κύπρος θα συλλέγει τον πρόσθετο Φόρο για όλες τις επηρεαζόμενες κυπριακές συνιστώσες οντότητες της.
Υπενθυμίζεται ότι στο πρόσφατο παρελθόν με αφορμή δημοσίευμα για το ενδεχόμενο φυγής αμερικανικών ομίλων λόγω του Πυλώνα 2 ο ΥΠΟΙΚ είχε εμφανιστεί καθησυχαστικός αναφέροντας πως η κυβέρνηση δεν έχει οποιαδήποτε πληροφορία.
Ο Υπουργός διευκρίνιζε επίσης ότι ο Πυλώνας 2 δεν αφορά όλες τις επιχειρήσεις, αλλά πολύ μεγάλους πολυεθνικούς και εγχώριους ομίλους με ετήσια ενοποιημένα έσοδα άνω των €750 εκατ. υποστηρίζοντας περαιτέρω ότι η τροποποίηση της νομοθεσίας αποτελεί αναγκαία εναρμόνιση με τις υποχρεώσεις της Κυπριακής Δημοκρατίας και διαβεβαίωσε ότι η Κύπρος θα συνεχίσει να διαθέτει ευνοϊκό φορολογικό περιβάλλον. Είχε δε αποδώσει τις σχετικές αντιδράσεις σε «μεμονωμένες φωνές, οι οποίες, αν δεν εξυπηρετούν προσωπικά συμφέροντα, φαίνεται ότι προκύπτουν από κάποιες εμμονές».
Διαβάστε επίσης: Τα μέσα επιτόκια στεγαστικών δανείων ανά τράπεζα – Από 2,78% έως 3,54%
Τελευταία Νέα


Καμπανάκι Bundesbank: Αυξήθηκε σημαντικά ο κίνδυνος νέας κρίσης χρέους στην Ευρώπη